App 1 Icon
imToken: BTC & ETH
下载
App 2 Icon
imToken: BTC & ETH
下载
App 3 Icon
imToken: BTC & ETH
下载

imtoken官网正版下载

imgz
imToken钱包地址注册全搞明白了:下载不是注册,助记词才是命

imToken钱包地址注册全搞明白了:下载不是注册,助记词才是命

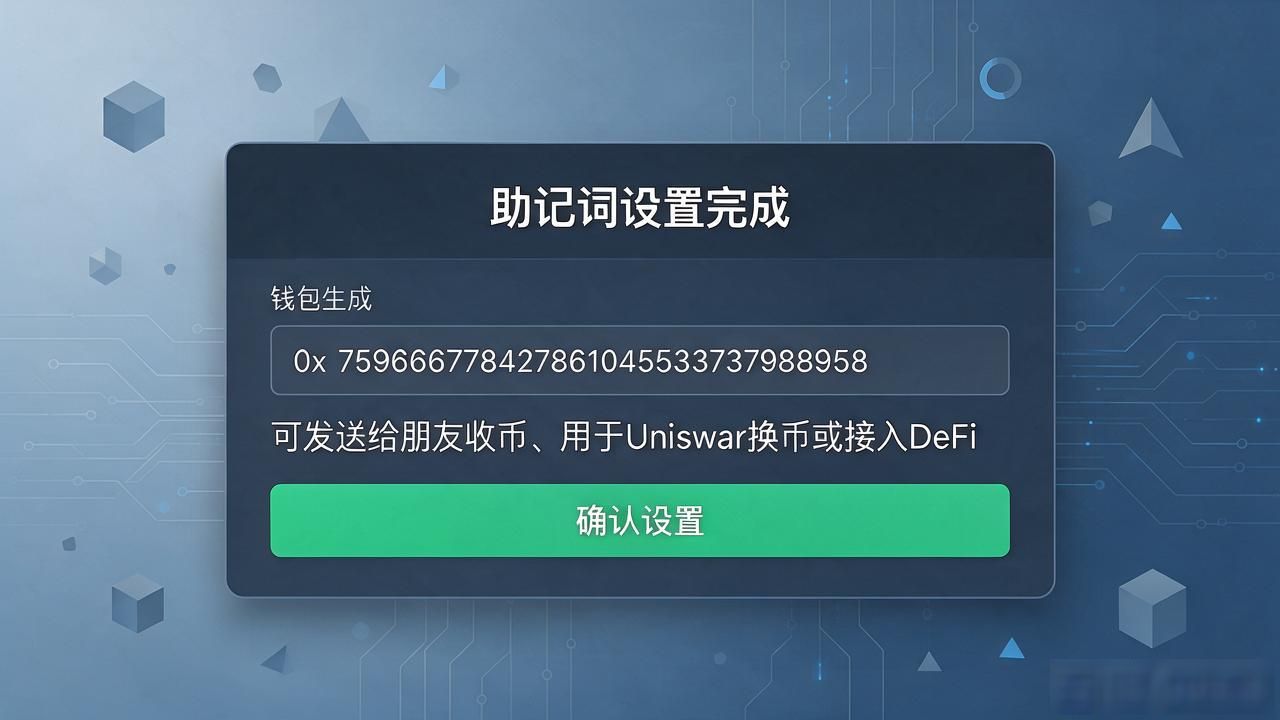
imToken钱包地址注册全搞明白了:下载不是注册,助记词才是命 很多人搜imToken钱包地址注册imToken钱包地址注册全搞明白了:下载不是注册,助记词才是命,其实是想知道怎么拿到自己的链上地址。imToken是非托管钱包,没有邮箱、没有手机号,所谓"注册"就是生成12个助记词,你的地址就从这儿长出来,没有任何平台替你保管。 打开imToken,点"创建钱包",屏幕弹出一串12个英文单词。我见过太多朋友嫌麻烦截个屏了事,手机一换全找不回来。我现在的习惯是拿张A4纸手写下来,再拍照存进密码管理器,双保险,万一手写的那张丢了还有备份。 助记词确认完,设个密码,你的钱包地...
数字货币双层架构到底啥意思:央行管发币清算,银行管流通服务

数字货币双层架构到底啥意思:央行管发币清算,银行管流通服务

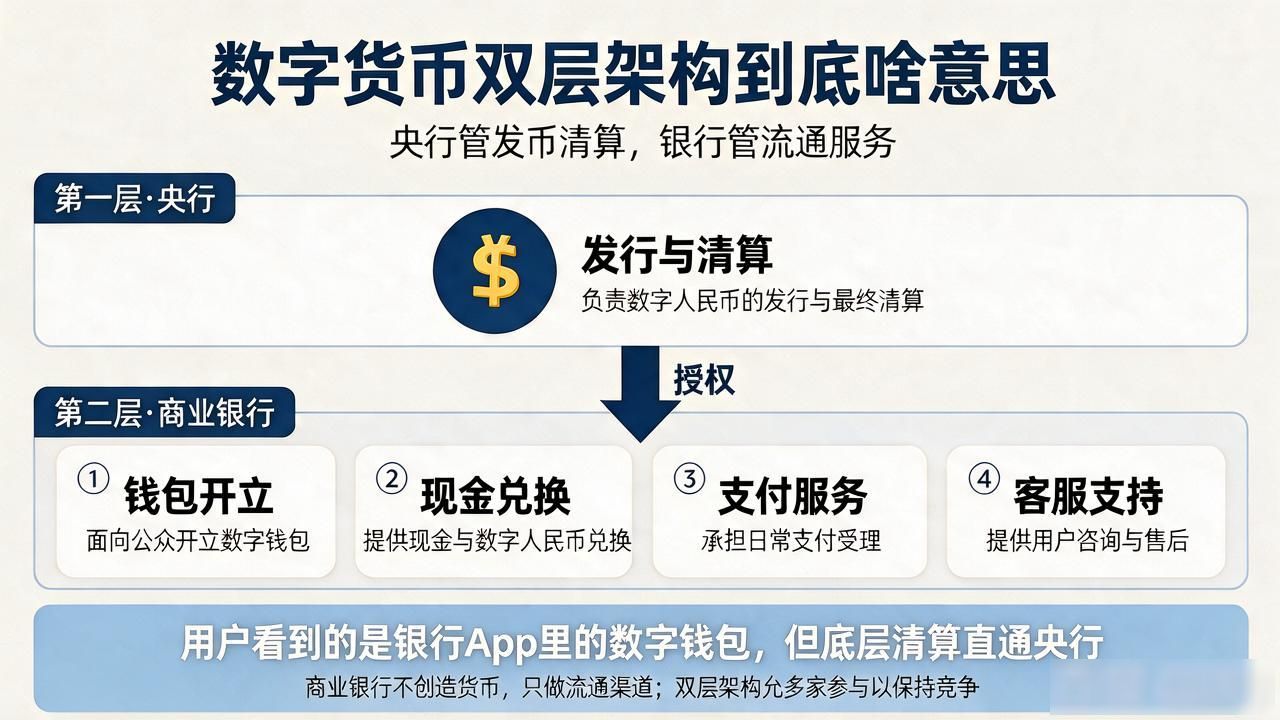
数字货币双层架构到底啥意思:央行管发币清算,银行管流通服务 在参与数字货币试点的技术对接时,我反复琢磨"双层架构"这个说法。核心思路是央行不直接给公众开钱包,而是授权商业银行等机构代为运营,把货币的"发行"和"流通"拆成上下两层,各管各的事。 央行是唯一的发行与清算主体。数字货币的创设、销毁、总量控制都在央行账本上完成,所有交易的清算收口在央行体系内。流通中的每一单位数字人民币锚定央行负债,天然具备最终清偿力,和商业银行存款有本质区别。 商业银行拿到授权后,承担面向公众的钱包开立、现金兑换、支付服务和客服。它们是"二级运营机构",不创造货币,只做流通渠道。用户看到的是银行...

卧底数字货币传销三个月:从听课到交钱,每一步都是精心设计的陷阱

卧底数字货币传销三个月:从听课到交钱,每一步都是精心设计的陷阱

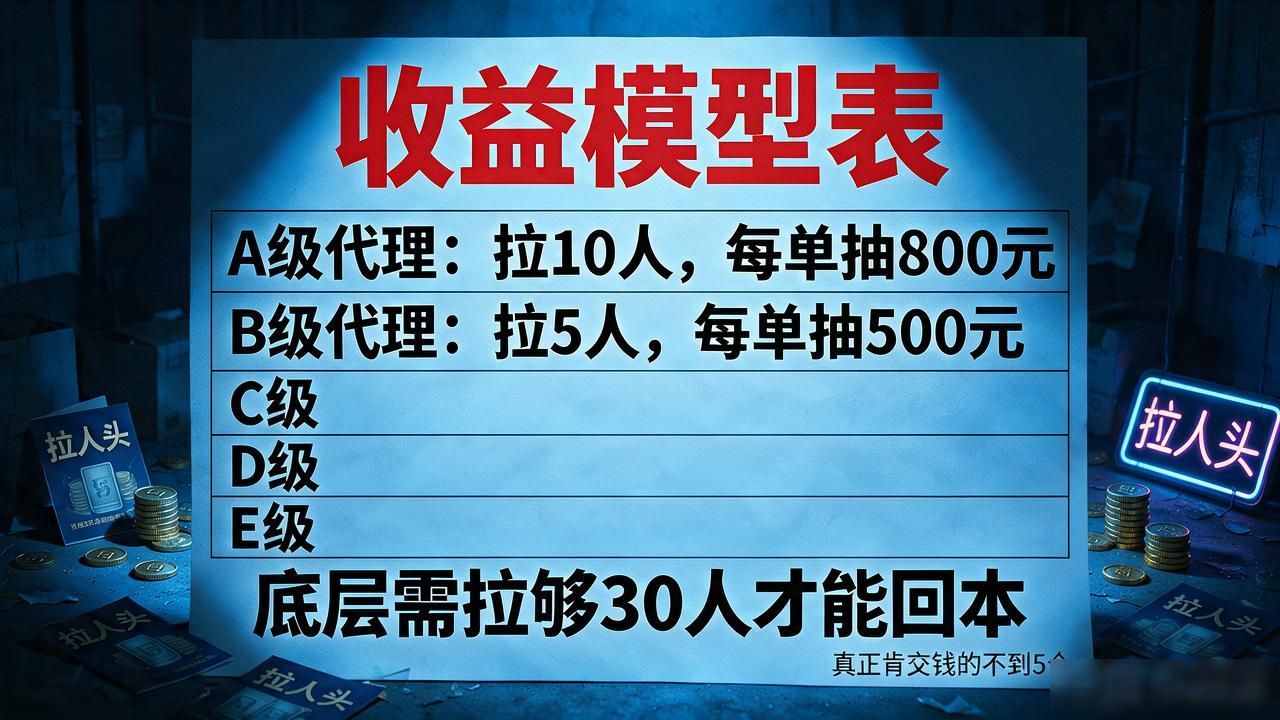
卧底数字货币传销三个月:从听课到交钱,每一步都是精心设计的陷阱 我花了三个月,以"对理财感兴趣的朋友"身份混进一个号称"区块链数字货币"的项目内部。听完两节课我确认了一件事:所谓"数字经济"不过是换皮传销,核心逻辑没变——拉人头、交入门费、吃下线佣金。 课堂设在某写字楼顶层,投影幕布上跑着自制的K线图卧底数字货币传销三个月:从听课到交钱,每一步都是精心设计的陷阱,讲师穿格子衫讲"量子加密""零知识证明",底下坐的全是四五十岁的中年人。交两万八"开通矿工权限"算入门,拉三个"下线"直接返一万五。 最扎眼的是那张"收益模型表":A级代理拉十人每单抽八百,B级拉五人抽五百,往下...

数字货币当天能买卖吗?T+0交易规则和操作细节一次讲清

数字货币当天能买卖吗?T+0交易规则和操作细节一次讲清

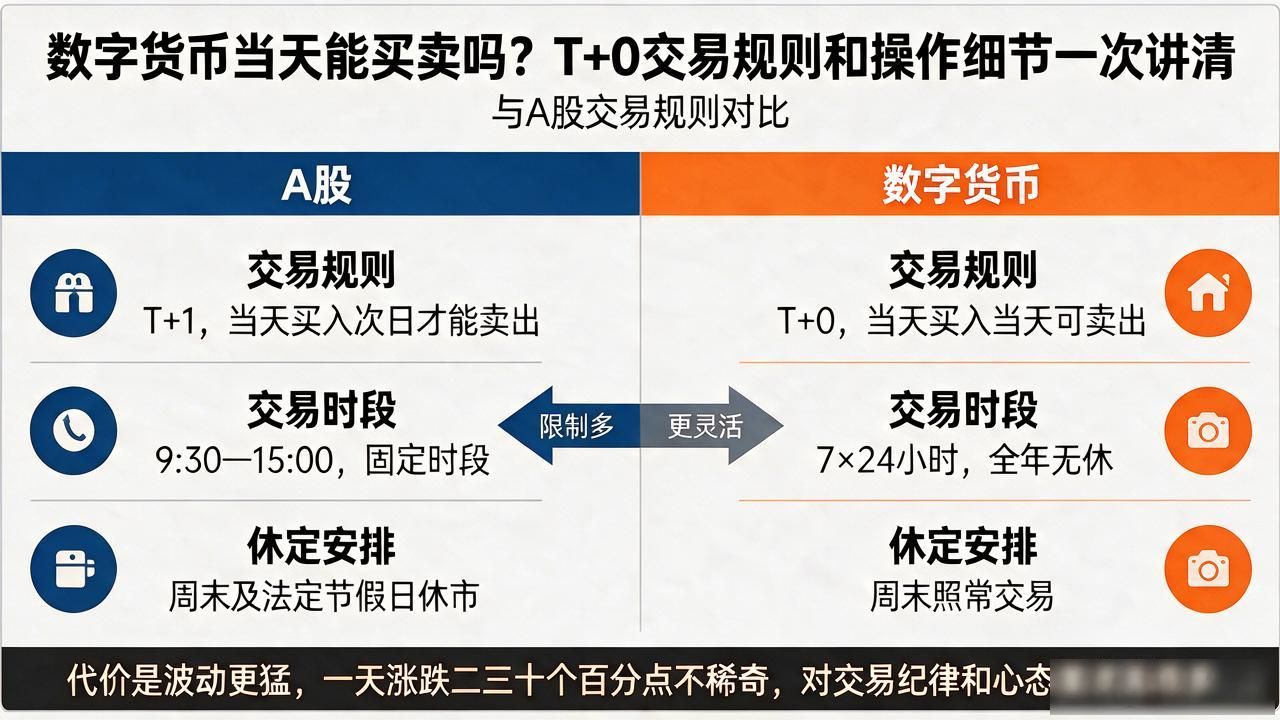
数字货币当天能买卖吗?T+0交易规则和操作细节一次讲清 很多人刚接触数字货币,最关心的就是:买了能不能马上卖?能。数字货币实行T+0交易制度,当天买入当天就能卖出,没有股票次日才能操作的限制。主流交易所全天候运行,随时可以挂单、随时成交数字货币能当天交易吗,不存在"今天买了明天才能卖"的规矩。 打开交易所APP,输入价格和数量,点买入或卖出,订单进入撮合队列,匹配到对手方就成交,整个过程几秒到几十秒。不过不同交易对流动性差异很大,BTC、ETH深度充足,小币种买卖价差能拉出好几个点,下单前看一眼盘口深度,别被滑点吃掉预期利润。 跟A股比,区别很直观。A股实行T+1,当天买...

数字货币优点有哪些?抛开炒作,这几个才是真优点

数字货币优点有哪些?抛开炒作,这几个才是真优点

数字货币优点有哪些?抛开炒作数字货币优点有哪些?抛开炒作,这几个才是真优点,这几个才是真优点 聊数字货币,很多人脑子里还是"币圈""暴涨暴跌"。其实抛开那些泡沫,数字货币本身确实解决了几类很具体的问题,跟普通人的钱包直接相关。 跨境转账这件事,传统银行搞三天到一周,手续费还得扣个十几二十美金。用数字货币,不管你在哪、对方在哪,十几分钟到账,手续费可能就几块钱。对常年给海外亲属打钱、做外贸小单的人,这笔账算下来差太多了。 传统股市有开盘收市,周末和节假日想操作根本不行。数字货币市场是全天候交易的,凌晨两点突然有消息,你随时能进出。这种流动性对资金周转要求高的人来说,实用性拉满...

最近总看到peth数字货币,它到底靠不靠谱普通人该不该买

最近总看到peth数字货币,它到底靠不靠谱普通人该不该买

最近总看到peth数字货币,它到底靠不靠谱普通人该不该买 混区块链圈快八年了,最近老有人跑来问我peth数字货币到底是啥。说实话,peth就是一个小市值代币项目peth数字货币,主打某个垂直场景的应用层,在币圈属于非常边缘的存在。大部分人对它的了解还停留在"刷到过广告"这个阶段,真正深入查过链上数据的人少之又少。 我翻了一遍peth的白皮书和链上数据,项目团队的信息披露相当有限,底层技术基本是套壳逻辑,没看到独立创新。代币经济学的设计也比较粗糙,通缩和销毁比例都是纸面数字,实际执行根本没法验证。这种项目最大的软肋就是没有可落地的产品,全靠社区情绪撑着价格。 真正让我拉响警报...

美国数字货币研究院哪家靠谱?这几家机构帮你快速搞清楚

美国数字货币研究院哪家靠谱?这几家机构帮你快速搞清楚

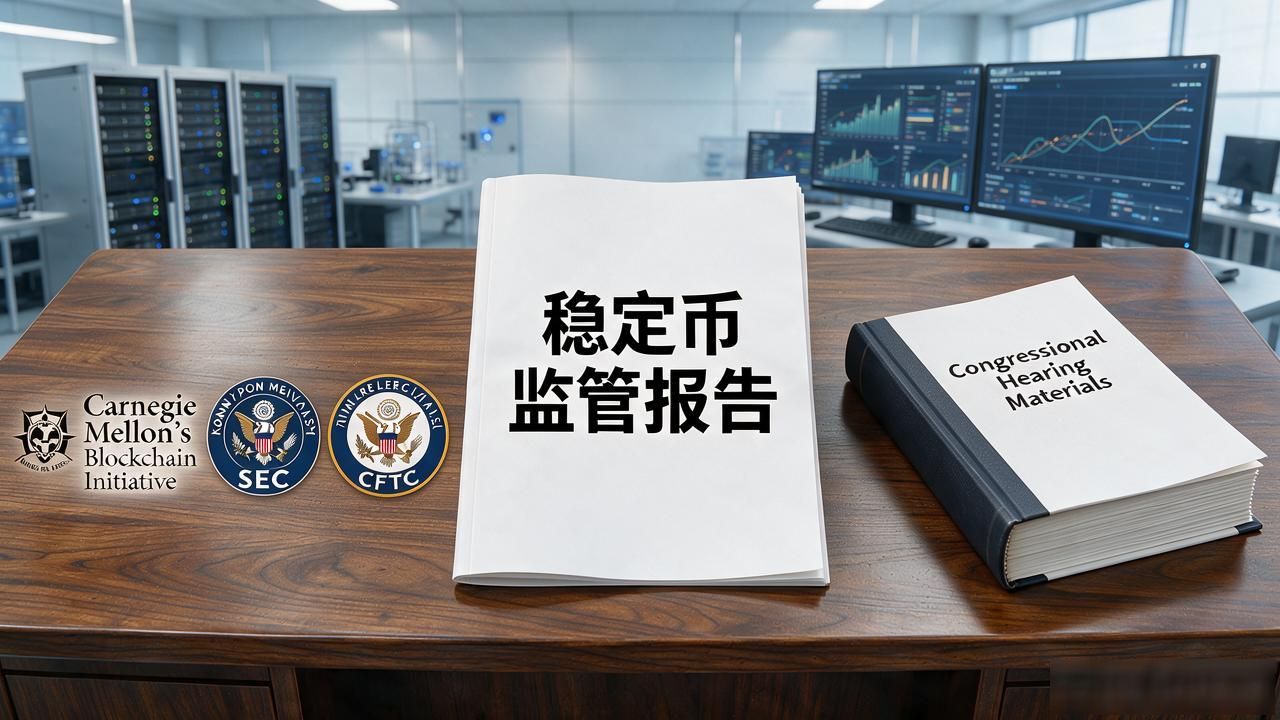
美国数字货币研究院哪家靠谱?这几家机构帮你快速搞清楚 说到美国做数字货币研究的机构,光盯着大学实验室就窄了数字货币研究院美国美国数字货币研究院哪家靠谱?这几家机构帮你快速搞清楚,政策智库和独立研究团队同样关键,选错方向时间全白费。 MIT的Media Lab和Stanford的Blockchain Center是学术圈绕不开的名字。前者侧重底层协议与隐私计算,后者偏金融应用和监管衔接。去年在MIT听了一场zk-SK讲座,教授把数学证明讲得像做菜,这种把深概念落地的本事,正是顶级研究院的看家功夫。 政策线路上,Carnegie Mellon的Blockchain Initi...

货币数字化趋势有哪些?从数字人民币到跨境支付全讲清

货币数字化趋势有哪些?从数字人民币到跨境支付全讲清

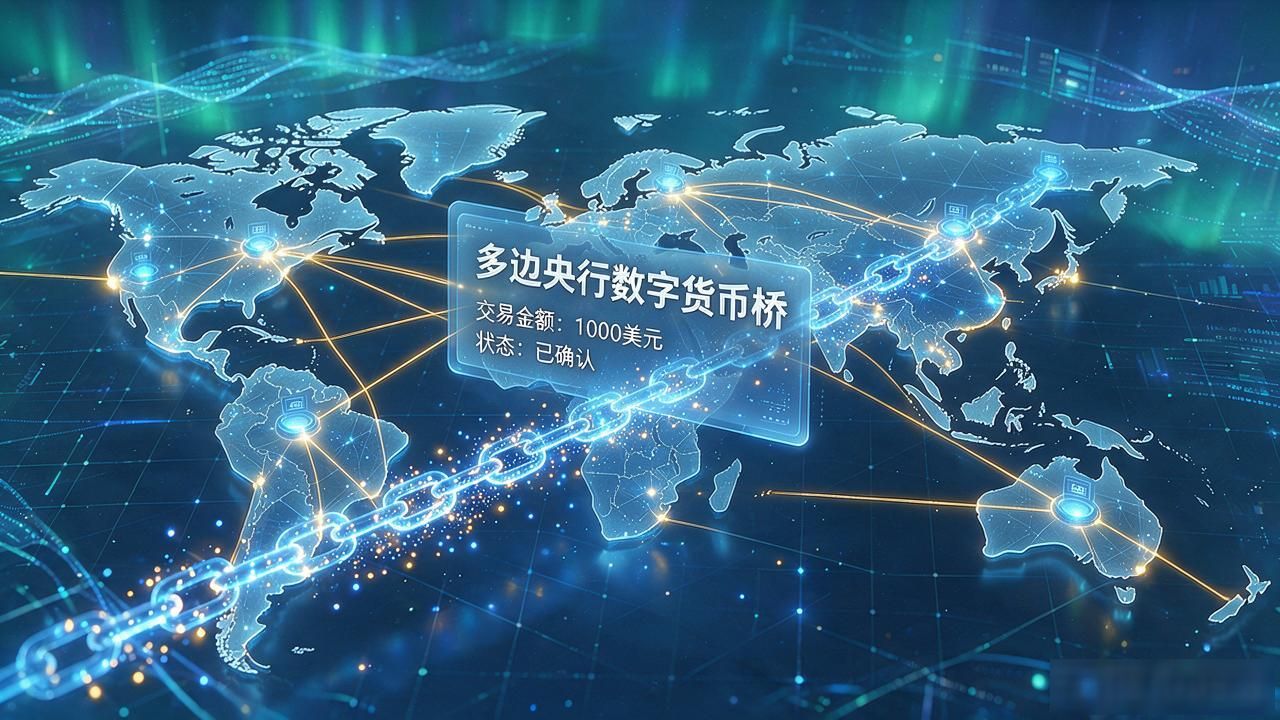
货币数字化趋势有哪些?从数字人民币到跨境支付全讲清 过去几年,"钱"这个词的含义正在被重新定义。从数字人民币试点到跨境支付系统升级,货币的形态和流转方式都在加速改变。货币数字化不再是一个遥远的概念,而是正在重塑支付、结算乃至货币政策运行方式的现实进程。 央行数字货币是当前最核心的推进方向。数字人民币已在全国多个城市开展试点货币数字化趋势有哪些?从数字人民币到跨境支付全讲清,采用"中央银行—商业银行"双层运营架构,实现了可控匿名与离线支付能力。它不是取代现金,而是为现金提供一个数字替代选项,底层逻辑是提升货币发行与流通效率。 跨境支付结算的数字化是另一条重要赛道。多边央行数...

蚂蚁集团怎么用数字货币?看这段官方视频就懂了

蚂蚁集团怎么用数字货币?看这段官方视频就懂了

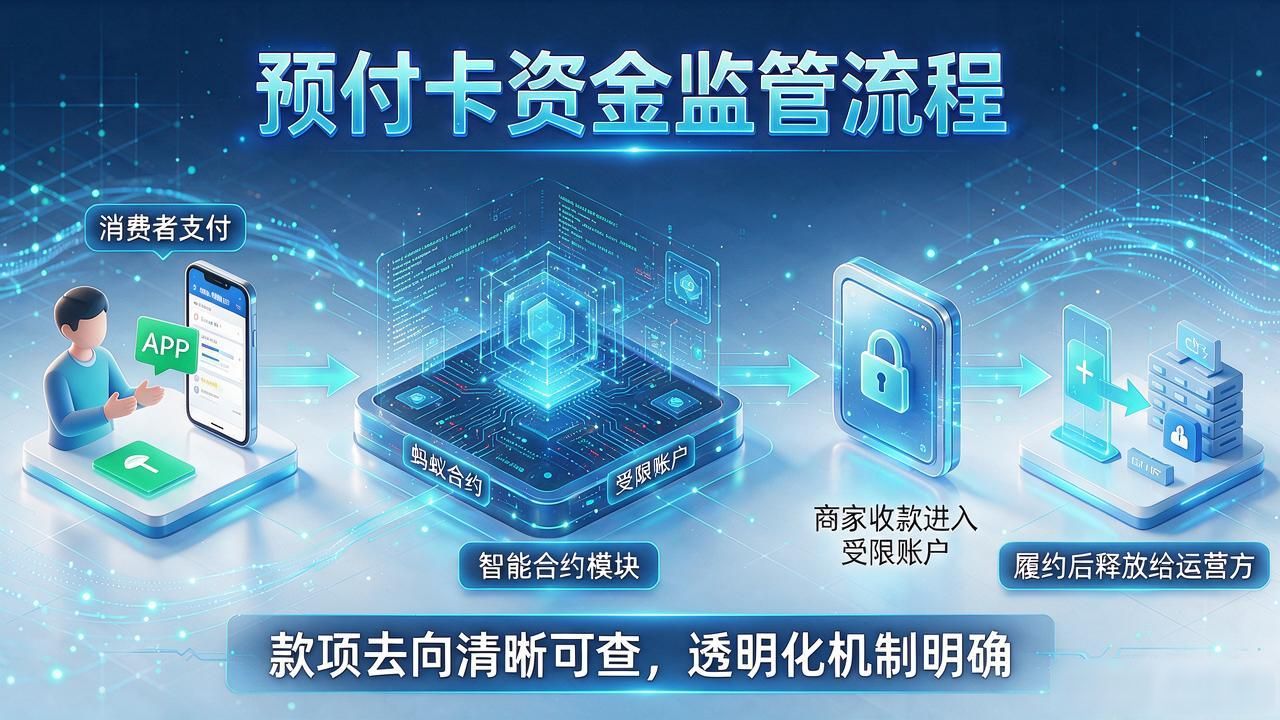
蚂蚁集团怎么用数字货币?看这段官方视频就懂了 最近反复观看蚂蚁集团的数字货币演示蚂蚁集团怎么用数字货币?看这段官方视频就懂了,整体感受是技术落地比想象中更贴近日常。视频没有堆砌术语,直接展示数字人民币在商超和公交的实际流转。核心逻辑在于账户体系的无缝衔接蚂蚁用数字货币视频,让传统银行卡与法定货币在同一终端完成兑换。这种设计降低了认知门槛,预示移动支付格局正在重构。 视频重点演示了离线支付功能,实用价值极高。地铁进出站或网络波动时,手机NFC模块依然能完成扣款,数据随后自动同步至央行系统。双离线交易机制彻底解决信号盲区痛点。商户扫码枪接收指令速度提升明显,结算对账不再依赖实时...

国家控制数字货币:央行全面出手后,普通人的钱还能自己说了算吗

国家控制数字货币:央行全面出手后,普通人的钱还能自己说了算吗

国家控制数字货币:央行全面出手后,普通人的钱还能自己说了算吗 国家控制数字货币,不是新闻里轻飘飘的"加强管理"四个字。从2014年央行第一次禁止个人买卖,到数字人民币全面铺开,这条线已经跑完了整条路。 过去十年,国内查处过e-金通、eBTC等数百个平台,涉案金额从几百万到几百亿不等。监管态度很清楚:任何未经批准的数字货币发行都是违法的。从"一号文"到"九部委公告",没有松动过。 数字人民币的推进也印证了这层意思。它不是多给你一个"新钱包",而是把货币的发行、流通、清算全部收归央行体系。每笔交易可追溯、可管控,底层设计就是国家级金融基础设施国家控制数字货币,跟"去中心化"是...